2018年中国检验检测服务行业分析报告 市场运营态势与发展趋势预测
第一章 报告概述
1.1 报告目的与范围
本报告旨在全面分析2018年中国检验检测服务行业的市场运营态势,并基于当前市场状况、政策环境、技术发展等因素,对未来发展趋势进行预测。报告范围涵盖检验检测服务的定义、分类、产业链结构、市场规模、竞争格局、政策环境、技术进展、市场需求、区域分布、重点企业分析以及投资前景等方面,为行业参与者、投资者和政策制定者提供参考。
1.2 检验检测服务定义与分类
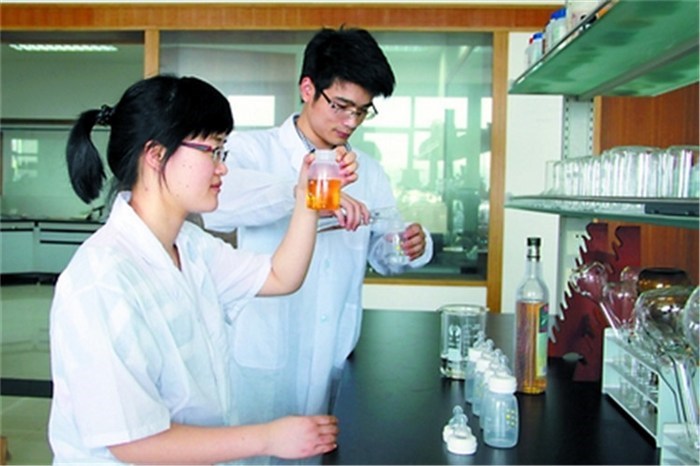
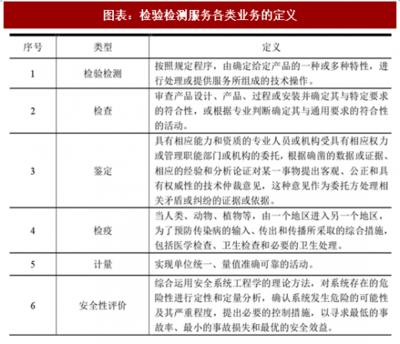
检验检测服务是指通过技术手段对产品、服务、过程或环境等进行测试、检验、检测、认证、校准等活动,以评估其是否符合特定标准、法规或合同要求。根据服务领域,可分为:
- 工业品检验检测:包括机械设备、电子产品、汽车零部件、建筑材料等。
- 消费品检验检测:包括食品、农产品、化妆品、纺织品、玩具等。
- 环境检验检测:包括水质、大气、土壤、噪声等。
- 医疗器械检验检测:包括医用设备、体外诊断试剂等。
- 建设工程检验检测:包括建筑材料、工程结构等。
- 其他:如酒类、烟草、化工产品等。
1.3 研究方法与数据来源
本报告采用定量与定性相结合的研究方法,通过收集国家统计局、国家认监委、行业协会等官方数据,结合企业调研、专家访谈、文献研究等方式,对2018年中国检验检测服务行业进行深入分析。数据来源包括:国家市场监督管理总局(原国家质检总局)、中国合格评定国家认可委员会(CNAS)、中国检验检测学会、各地方统计局、上市公司年报、行业白皮书等。
第二章 行业发展环境分析
2.1 政策环境
2018年,中国检验检测服务行业政策环境持续优化。国家层面出台多项政策推动行业健康发展:
- 《国务院关于加强质量认证体系建设促进全面质量管理的意见》(国发〔2018〕3号)提出加强检验检测认证服务,推动质量提升。
- 《市场监管总局关于进一步推进检验检测机构资质认定改革工作的意见》简化资质认定程序,优化营商环境。
- 《检验检测机构资质认定管理办法》(总局令第163号)修订,强化事中事后监管。
- 环保、食品安全等领域监管趋严,带动相关检验检测需求增长。
第三方检验检测机构的市场准入进一步放宽,民营机构发展迅速。
2.2 经济环境
2018年,中国GDP同比增长6.6%,经济保持中高速增长,为检验检测服务行业提供了稳定的需求基础。制造业转型升级、消费升级、环保意识增强等因素推动检验检测市场规模持续扩大。国际贸易摩擦加剧,出口企业面临更严格的技术壁垒,增加了对检验检测服务的需求。
2.3 社会环境
公众对产品质量、食品安全、环境保护的关注度日益提高,推动检验检测服务需求增长。消费者对认证产品的认可度提升,促使企业增加检验检测投入。社会资本对检验检测行业的投资热情高涨,行业整合加速。
2.4 技术环境
检验检测技术不断进步,物联网、大数据、人工智能等新技术在检验检测领域应用加深,提升了检测效率和准确性。实验室自动化、快速检测技术、在线监测等得到推广。检验检测机构加强信息化建设,实现数据共享和业务协同。
第三章 市场规模与运营态势
3.1 全球检验检测服务市场概况
2018年全球检验检测服务市场规模约1.2万亿元人民币,保持稳定增长,欧美等发达国家占据主导地位。全球市场集中度较高,SGS、BV、Intertek等国际巨头市场份额领先。
3.2 中国检验检测服务市场规模
2018年,中国检验检测服务市场规模达到2810.5亿元,较2017年增长12.5%(数据来源:国家市场监管总局)。2014-2018年复合增长率达到14.2%,行业保持快速发展态势。
3.3 市场结构分析
- 按服务领域:工业品检验检测占比最大,约40%;消费品检验检测占比约25%;环境检验检测占比约15%;医疗器械检验检测占比约8%;建设工程检验检测占比约7%;其他占比约5%。
- 按机构类型:国有机构占比约50%,民营机构占比约40%,外资机构占比约10%。民营机构增速快于国有机构。
3.4 行业竞争格局
中国检验检测服务行业竞争格局分散,机构数量众多。2018年,全国检验检测机构数量达到39472家,较2017年增长7.5%。但普遍规模较小,年收入超过10亿元的机构较少。国有机构在大部分领域仍占主导地位,但民营机构在消费品、环境等领域发展迅速。外资机构在高端市场具有优势。行业整合趋势明显,并购活动增多。
3.5 运营态势分析
- 营业收入:2018年行业总收入2810.5亿元,同比增长12.5%。
- 利润率:行业平均利润率约10%,外资机构利润率较高。
- 从业人员:全行业从业人员约130万人,同比增长8.3%。
- 设备投入:检验检测机构加大设备投入,提升技术能力。
- 客户结构:企业客户占比约80%,政府客户占比约20%。
第四章 重点领域分析
4.1 工业品检验检测
工业品检验检测是最大的细分市场,2018年市场规模约1124亿元。受益于制造业升级和出口需求,预计未来保持稳定增长。
4.2 消费品检验检测
消费品检验检测市场规模约702亿元,食品安全、儿童用品安全等是热点。随着消费升级和监管加强,市场需求持续增长。
4.3 环境检验检测
环境检验检测市场规模约422亿元,受环保政策驱动增长迅速,增速高于行业平均。大气、水、土壤污染防治行动催生大量检测需求。
4.4 医疗器械检验检测
医疗器械检验检测市场规模约225亿元,随着医疗器械行业发展和监管要求提高,市场潜力较大。
4.5 建设工程检验检测
建设工程检验检测市场规模约197亿元,与固定资产投资相关,增长相对平稳。
第五章 区域市场分析
5.1 华东地区
华东地区经济发达,检验检测需求旺盛,市场规模占比约35%,机构数量最多。江苏、浙江、上海是重点区域。
5.2 华北地区
华北地区占比约25%,北京、天津、河北集中了大量国有机构和外资机构。
5.3 华南地区
华南地区占比约20%,广东是检验检测大省,民营机构活跃。
5.4 其他地区
华中、西南、东北、西北地区占比相对较小,但增长潜力较大。
第六章 重点企业分析
6.1 国有检验检测机构
- 中国检验认证集团(CCIC):国内最大的检验检测认证机构,业务覆盖广泛。
- 国检集团:建筑材料检验检测龙头。
- 华测检测:民营第三方检测龙头,上市企业。
6.2 外资检验检测机构
- SGS:全球领先的检验检测机构,在中国市场份额较高。
- BV:法国国际检验局,业务覆盖多个领域。
- Intertek:天祥集团,在消费品检测领域优势明显。
6.3 民营检验检测机构
- 华测检测:2018年营收26.8亿元,同比增长26.6%。
- 谱尼测试:食品、环境检测领域领先。
- 广电计量:计量校准、可靠性检测等。
第七章 发展趋势预测
7.1 市场规模预测
预计2019-2023年,中国检验检测服务市场规模将保持10%以上的年均增长率,2023年有望突破5000亿元。
7.2 行业发展趋势
- 市场化改革深化:事业单位改制,民营机构市场份额提升。
- 行业整合加速:并购重组活跃,头部企业通过收购扩大规模。
- 技术创新驱动:智能化、自动化检测技术应用,提升效率。
- 国际化发展:国内机构拓展海外业务,参与国际竞争。
- 监管趋严:资质认定和监管加强,行业规范化发展。
7.3 细分领域前景
- 环境检验检测:受环保政策驱动,增速领先。
- 消费品检验检测:消费升级和电商发展带动需求。
- 医疗器械检验检测:行业增长和监管加强推动。
第八章 投资建议与风险提示
8.1 投资建议
- 关注龙头企业和细分领域领先者。
- 关注环境、消费品等高增长领域。
- 关注技术创新型企业和并购整合机会。
8.2 风险提示
- 政策风险:资质认定、监管政策变化。
- 市场竞争风险:机构数量多,价格竞争激烈。
- 技术风险:技术更新换代快,投入不足可能落后。
- 人才风险:专业人才短缺。
第九章 结论
2018年中国检验检测服务行业保持快速发展,市场规模持续扩大,政策环境优化,市场竞争加剧。行业将朝着市场化、集约化、国际化方向发展,技术创新和监管趋严推动行业升级。投资者可关注高增长细分领域和龙头机构,同时注意相关风险。通过本报告的分析,希望能为业界提供有价值的参考,共同促进检验检测服务行业的健康发展。
附录
数据来源说明
术语解释
参考文献
(注:本报告为模拟分析报告,数据基于公开资料合理估算,仅供参考。)
如若转载,请注明出处:http://www.jinsimaiyu.com/product/55.html
更新时间:2026-11-15 13:51:27